
Modelo 369
Toda la información sobre el modelo 369: qué es, quién debe presentarlo, qué operaciones incluye y cuáles son sus plazos de presentación.
¿Qué es el modelo 369 y para qué sirve?
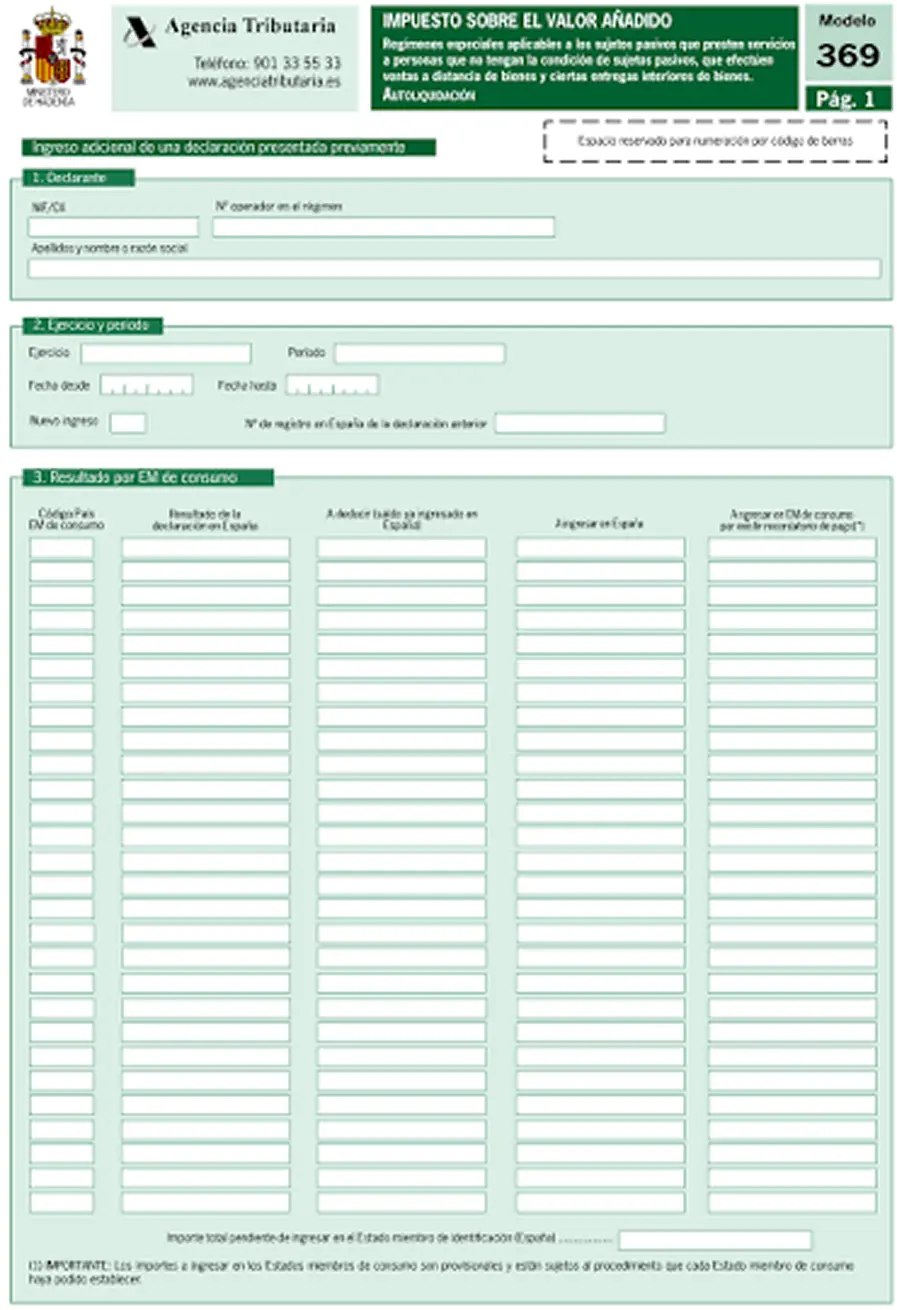
El modelo 369 es una autoliquidación electrónica del IVA utilizada para declarar las operaciones incluidas en los regímenes especiales de ventanilla única.
Estos regímenes permiten, cuando resultan aplicables, declarar e ingresar mediante una única administración tributaria el IVA devengado en distintos Estados miembros de la Unión Europea, evitando en muchos casos tener que registrarse a efectos de IVA en cada país de destino.
El modelo 369 comprende tres regímenes diferentes:
- Régimen exterior de la Unión, también conocido como OSS no Unión.
- Régimen de la Unión, u OSS Unión.
- Régimen de importación, conocido como IOSS.
Por tanto, el modelo 369 no es únicamente un “modelo OSS”. Para utilizarlo, el empresario o profesional debe estar acogido al régimen correspondiente y España debe ser el Estado miembro de identificación, cuando proceda la gestión estatal.
Antes de empezar a utilizar alguno de estos regímenes es necesario realizar el alta correspondiente mediante el formulario 035, que también sirve para comunicar modificaciones o el cese de las operaciones.
¿Qué operaciones se incluyen en el modelo 369?
u OSS Unión
Puede comprender, entre otras operaciones:
- Ventas a distancia intracomunitarias de bienes a consumidores finales.
- Servicios B2C localizados en un Estado miembro distinto de aquel en el que esté establecido el empresario o profesional.
- Determinadas entregas interiores de bienes facilitadas por una interfaz electrónica o marketplace, cuando la normativa atribuya a la plataforma la condición de proveedor presunto.
de la Unión u OSS no Unión
Está dirigido a empresarios o profesionales no establecidos en la Unión Europea que prestan servicios a consumidores finales situados en la UE cuando dichos servicios se localizan en el Estado miembro de consumo.
o IOSS
Se aplica a determinadas ventas a distancia de bienes importados desde países o territorios terceros en envíos cuyo valor intrínseco no supere los 150 €, siempre que los bienes no estén sujetos a impuestos especiales.
¿Vendes productos o servicios a consumidores de otros países de la UE? Nuestro equipo puede ayudarte a determinar qué régimen se aplica a tu negocio y a gestionar correctamente tus obligaciones de IVA.
¿Cuándo se presenta el modelo 369?
La periodicidad del modelo 369 depende del régimen especial al que esté acogido el empresario o profesional.
Plazos de presentación
del modelo 369
Trimestral
- Trimestre: del 1 al 20 de abril.
- Trimestre: del 1 al 20 de julio.
- Trimestre: del 1 al 20 de octubre.
- Trimestre: del 1 al 30 de enero.
de la Unión
al final del trimestre
al final del trimestre
al final del mes
- Con nuestro servicio de asesoramiento fiscal, los plazos de presentación no serán un problema para ti. ¡Nuestros asesores especializados se encargan de todo! Preparación, revisión y presentación de tus impuestos.

¿Quién debe presentar el modelo 369?
Deben presentar el modelo 369 los empresarios o profesionales acogidos a alguno de los regímenes especiales de ventanilla única OSS o IOSS correspondientes y respecto de los períodos en los que permanezcan registrados en el régimen.
Una particularidad importante es que la declaración debe presentarse incluso cuando no se hayan realizado operaciones durante el período correspondiente. En ese caso, deberá presentarse una declaración sin actividad.
La administración ante la que debe realizarse la presentación dependerá de las circunstancias del operador. En los territorios forales del País Vasco y Navarra deben comprobarse las reglas específicas que determinan qué administración es competente y qué canal de presentación corresponde.
Si tienes dudas, nuestro equipo experto lo revisa y presenta por ti, a tiempo y sin errores.
¿Cómo darse de alta para presentar el modelo 369?
Para acogerse a estos regímenes especiales debe presentarse el formulario 035 ante la administración competente cuando España sea el Estado miembro de identificación.
En los regímenes de la Unión y exterior de la Unión, como regla general, el régimen comienza a aplicarse el primer día del trimestre natural siguiente a la presentación de la declaración de inicio.
Existe una excepción cuando la primera operación se realiza antes de esa fecha: el régimen puede aplicarse desde esa primera operación si la declaración de inicio se presenta a más tardar el décimo día del mes siguiente al de dicha operación.
En el caso de IOSS, el funcionamiento es diferente: comienza a aplicarse cuando se asigna el correspondiente número de operador a efectos del régimen de importación (NIOSS).
- ¿No tienes claro qué régimen debes utilizar? Nuestro equipo fiscal puede estudiar tus operaciones y ayudarte con la gestión de tus obligaciones de IVA.
Modelo 369 en País Vasco y Navarra
La normativa sustantiva del IVA está armonizada, pero en determinados supuestos la gestión, exacción e inspección pueden corresponder a una Hacienda Foral conforme al Concierto Económico del País Vasco o al Convenio Económico con Navarra.
Por este motivo, antes de presentar los modelos 035 o 369 es necesario comprobar qué administración resulta competente y cuál es el canal de presentación correspondiente.
En Álava, Bizkaia y Gipuzkoa deben comprobarse las instrucciones y normativa vigentes de la Diputación Foral competente; en Navarra existen procedimientos y modelos forales específicos.
El modelo 369 no es un problema gracias a Talenom
En Talenom te ayudamos a determinar qué régimen de IVA se aplica a tus operaciones internacionales y gestionamos tus obligaciones fiscales para que puedas centrarte en tu negocio.
Nuestro equipo de expertos te acompaña en la gestión y presentación de tus impuestos, tanto si vendes en España como si operas con clientes de otros países de la Unión Europea.